Logo Debora Calone — Consulente Finanziaria Autonoma

Le decisioni che contanosi prendono in due.

Consulenza finanziaria indipendente per chi ha già investito, per chi ha capitale fermo da anni, per chi si è trovato all'improvviso una somma importante fra le mani.

Il mio lavoro è analizzare, non vendere. La decisione resta tua.

Prenota l'incontro conoscitivo30 minuti, gratuito. Alla fine ti dico onestamente se posso esserti utile.
Consulente Finanziaria AutonomaAlbo OCF n. 2085

Il problema

Il prodotto sbagliato è solo metà del danno.
L’altra metà è come ci sei arrivato.

Se guardi indietro alle decisioni finanziarie di cui ti sei pentito, hanno quasi sempre tre cose in comune. E nessuna delle tre riguarda i mercati.

Da solo

Nessuno con cui parlarne che non avesse un interesse. Gli amici hanno opinioni, non competenze. Internet ha mille risposte contraddittorie.

Di fretta

La proposta da firmare entro fine mese. La telefonata di venerdì pomeriggio. L'occasione che scade. La decisione presa in filiale, quel giorno, perché sembrava il momento giusto.

Sotto pressione

Qualcuno di fronte a te, più preparato di te, che aspetta una firma. E un rapporto personale che non vuoi rovinare dicendo di no.

Con chi lavoro

Tre situazioni diverse,
lo stesso punto di partenza.

Hai già investito. E almeno una volta te ne sei pentito.

Hai prodotti che non ricordi di aver scelto, costi che non hai mai visto scritti in euro, e la sensazione di aver firmato qualcosa che non avevi capito fino in fondo. Non ti fidi più — e non sai di chi fidarti.

Hai capitale fermo da anni sul conto.

Non è prudenza: è una decisione rimandata. Sai che l'inflazione lo sta erodendo, sai che dovresti fare qualcosa, e ogni volta che stai per farlo ti fermi. Perché se sbagli, non te lo perdoni.

Ti sei trovato una somma importante.

Un'eredità, una liquidazione, la vendita di un immobile, il TFR. È arrivata tutta insieme, spesso in un momento difficile. Tutti hanno qualcosa da proporti, e tu non hai voglia di sbagliare proprio adesso.

Non ti serve un altro prodotto. Non ti serve nemmeno diventare esperto di finanza. Ti serve non essere più solo nel momento in cui devi decidere.

Debora Calone

Chi sono

Ho passato anni a spiegare i mercati.
Poi ho capito che non era quello il problema.

Debora Calone, Consulente Finanziaria Autonoma

Sono Debora Calone. Sono laureata in Banca, Finanza e Mercati Finanziari, e ho scelto fin da subito di esercitare come Consulente Finanziaria Autonoma: pagata soltanto da chi mi sceglie, senza nulla da collocare. Non perché sia una posizione più nobile, ma perché è l'unica in cui posso permettermi di dirti «non fare niente» quando è la risposta giusta.

Il difficile, in questo lavoro, non è capire: è decidere. Le informazioni ci sono, il ragionamento anche — ma prima o poi arriva il momento della scelta, e in quel momento è facile farsi trascinare dalla fretta.

Per questo non mi fermo alle spiegazioni: ti aiuto a prepararti alle tue decisioni con calma, mentre sei ancora lucido.

Non gestisco il tuo portafoglio: lo analizzo e ti fornisco raccomandazioni personalizzate. Le decisioni, e gli ordini, restano tuoi.
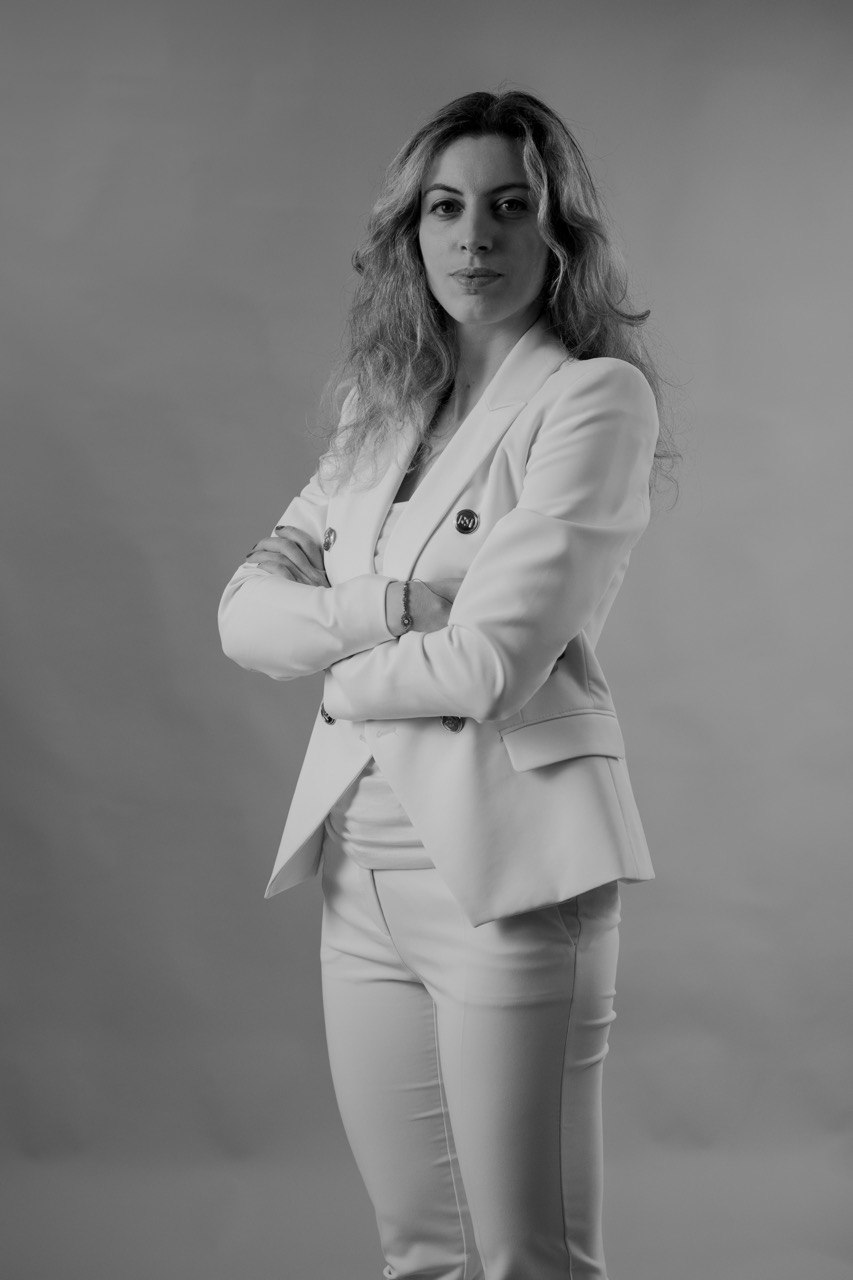
Debora CaloneConsulente Finanziaria Autonoma · Albo OCF n. 2085

Il metodo

Prima la persona, poi il piano,
per ultimo lo strumento.

Cinque fasi, in quest'ordine. L'ordine non è una preferenza estetica: è il motivo per cui funziona.

PPersona

Prima di guardare i tuoi soldi, guardo te.

Obiettivi reali, non quelli dichiarati. Le decisioni che stai rimandando e da quanto. E come ti sei comportato, in passato, quando le cose si sono messe male.

RRadiografia

Alla fine sai esattamente dove sei.

Dove sono i tuoi soldi, quanto ti costano davvero voce per voce, quali rischi stai correndo. Raccolgo e leggo io ogni documento: tu non devi preparare niente.

IImpianto

Il piano e, soprattutto, le tue regole scritte.

Le decisioni difficili le prendiamo oggi, in un giorno tranquillo, non il giorno in cui servono.

MMovimento

Non un colpo solo: una sequenza che puoi sostenere.

Cosa fare, in che ordine, in quali mesi. Un passo alla volta, con le domande giuste da fare prima di ogni passaggio.

AAccompagnamento

Dodici mesi in cui non sei solo quando devi decidere.

Quando arriva una scelta (una comunicazione della banca, un mercato che scende, una somma da spostare), prima di muoverti ne parliamo: cosa significa, cosa comporta, quali alternative hai. Poi decidi tu.

Il cuore del servizio

Un parere che non dipende da cosa firmi.

Analizzo la tua situazione e ti fornisco raccomandazioni personalizzate sui tuoi investimenti: cosa tenere, cosa rivedere, cosa evitare, e perché.

Non ho prodotti da proporti e il mio compenso non cambia in base a ciò che decidi. Per questo posso dirti anche la cosa meno comoda: che quello che ti hanno proposto non fa per te, o che la scelta giusta, per ora, è non fare niente.

  • —Raccomandazioni personalizzate, motivate e coerenti con il tuo profilo e i tuoi obiettivi.
  • —Costi e rischi dei tuoi investimenti spiegati in modo chiaro, senza linguaggio tecnico.

Decidi sempre tu. Io ti do le informazioni e un punto di vista senza conflitti di interesse.

Voglio parlarne

Una cosa importante

Non devi cambiare banca. Devi solo avere qualcuno che legge quello che ti propongono, e che non guadagna niente se firmi.

La differenza

Perché non è la stessa cosa.

Chi vive di collocamento guadagna da ciò che firmi. Io guadagno esattamente lo stesso qualunque cosa tu decida — compreso non fare niente. Non detengo i tuoi soldi e gli ordini li dai tu. E non gestisco il tuo portafoglio: lo analizzo e ti fornisco raccomandazioni personalizzate. Le decisioni restano tue.

Approfondisci: cosa significa autonomo →

Il costo

Non ti dico quanto paga la media. Ti dico dove leggere quanto paghi tu.

Quasi nessuno sa quanto gli costa il proprio patrimonio ogni anno. Non perché qualcuno lo nasconda: perché è scritto in un documento che arriva una volta all’anno e che quasi nessuno apre. Il punto non è che un modello costa e l’altro no. Il punto è che uno dei due te lo mostra in fattura, e l’altro te lo trattiene prima che tu veda il risultato.

Un costo che non vedi

Sta dentro quello che hai comprato.

  • Non passa dal tuo conto corrente: viene trattenuto dal prodotto.
  • Lo paghi ogni anno, anche negli anni in cui non decidi niente.
  • Non lo confronti con nulla, perché non lo vedi mai da solo.
  • Chi te lo ha proposto viene remunerato da lì.

Un costo che vedi

Arriva con una data e un numero sopra.

  • È una parcella: la conosci prima di decidere se vale.
  • Non cambia se compri qualcosa o se non compri niente.
  • La puoi confrontare, contestare, smettere di pagarla.
  • Chi la riceve non guadagna nient’altro da quello che ti consiglia.

La differenza non è fra pagare e non pagare. È fra un costo che decidi e un costo che subisci.

Dove si legge

Il tuo numero esiste già. Te lo mandano e non lo apri.

Non serve fidarsi di me e non serve una perizia. Servono due documenti che hai già diritto di ricevere, e dieci minuti per cercarci dentro una riga.

Per conti titoli e gestioni

Rendiconto costi e oneri

Il riepilogo annuale dei costi che hai sostenuto. Previsto dalla normativa europea sui mercati finanziari, deve indicare l’importo in euro e l’incidenza in percentuale.

Chi te lo manda
L’intermediario presso cui hai i tuoi investimenti.
Quando
Una volta l’anno, sui dati dell’anno precedente.
Cosa cerchi
Il totale in euro, e accanto la percentuale sul patrimonio.
Cosa puoi chiedere
La versione analitica: la stessa cifra, spezzata voce per voce.

Per polizze e prodotti d’investimento

KID — Documento contenente le informazioni chiave

Il foglio standard europeo che accompagna i prodotti d’investimento preassemblati. Ha una struttura fissa e una lunghezza massima, proprio perché sia confrontabile fra prodotti diversi.

Dove lo trovi
Deve esserti consegnato prima della sottoscrizione; è anche sul sito di chi emette il prodotto.
Cosa cerchi
La sezione dedicata ai costi, e l’effetto che hanno nel tempo.
Cosa guardi subito dopo
Cosa succede se esci prima del tempo previsto.

Fai il conto

Due numeri tuoi. La percentuale non la scelgo io: la leggi sul tuo rendiconto.

Questo riquadro non stima rendimenti, non promette risparmi e non confronta nessuno con nessuno. Moltiplica due numeri che inserisci tu, per darti in euro una cifra che oggi conosci solo in percentuale.

€

Valore di esempio. Sostituiscilo con il tuo.

%

Valore di esempio. Cerca il tuo sul documento.

All’anno

1.000 €

Quanto esce dal tuo patrimonio ogni dodici mesi, con quei due numeri.

In dieci anni

10.000 €

Somma semplice di dieci annualità uguali. Non è una previsione: è la stessa cifra, dieci volte.

Il calcolo ipotizza che il patrimonio e la percentuale restino quelli che hai scritto. Nella realtà cambiano entrambi. Serve a dare un ordine di grandezza a un numero che di solito si legge solo in percentuale, non a prevedere il futuro né a quantificare un risparmio.

Il costo è un numero, e risponde a una domanda sola: quanto stai pagando. Non dice se quello che possiedi è adatto a te.

Un portafoglio può costare poco ed essere comunque sbagliato: troppo rischio per il tempo che hai davanti, troppo poco per quello che devi farci, concentrato dove non dovrebbe esserlo, o costruito per una vita che nel frattempo è cambiata.

Per questo trovare il numero non chiude la questione: la apre. È la prima delle domande, non l’ultima — ed è da lì che parto con chiunque.

Prenota l’incontro conoscitivo

La garanzia

Il rischio di provare
non è tutto sulle tue spalle.

01

Prima di iniziare.Prima che tu decida qualsiasi cosa sai esattamente cosa comprende la consulenza e quanto costa. Il colloquio conoscitivo serve a questo, e non lo paghi.

02

Durante l'anno.Il mio compenso è stabilito all'inizio e non cambia in base a quello che decidi di fare. Che tu segua una raccomandazione o no, per me è identico: non ho nessun motivo per spingerti in una direzione invece che in un'altra.

03

Alla scadenza.Il contratto dura dodici mesi e non si rinnova da solo. Alla scadenza decidi tu se continuare: se il lavoro non ti è servito, semplicemente non rinnovi.

Trasparenza

Cosa non faccio.

  • ×Non tocco i tuoi soldi e non posso farlo per legge.
  • ×Non eseguo ordini e non ho accesso ai tuoi conti. Il mio lavoro si ferma alla raccomandazione, scritta e motivata: decidere se seguirla, e metterla in pratica, resta tuo.
  • ×Non vendo prodotti finanziari e non ne colloco.
  • ×Non prometto rendimenti, guadagni o risparmi quantificati in anticipo.
  • ×Non ti mando analisi di mercato: aumentano l'ansia e non migliorano le decisioni.
  • ×Non do consigli personalizzati nei commenti o nei messaggi privati.
  • ×Non lavoro con chi cerca rendimenti rapidi o vuole delegare tutto a qualcun altro.

Domande

Quello che mi chiedono prima di prenotare.

Quanto costa?+

Una parcella fissa annua, commisurata alla dimensione del tuo patrimonio: più grande è il patrimonio da seguire, più alta è la parcella. La conosci per iscritto prima di decidere qualsiasi cosa e non cambia durante l'anno, qualunque cosa tu decida di fare. È l'unico compenso che ricevo, arriva soltanto da te, e lo vedi in fattura.

Ho già un consulente. Devo lasciarlo?+

No. Il mio ruolo è diverso: leggo quello che ti viene proposto, senza guadagnare nulla dalla tua firma. Puoi tenere il rapporto che hai e avere comunque una seconda voce che non ha interessi in gioco.

Devo spostare i miei soldi?+

No, e non potrei nemmeno toccarli: la legge me lo vieta espressamente. I tuoi soldi restano dove sono, con te che decidi e che firmi. Se dalla fotografia emergerà che ha senso cambiare qualcosa, sarà una tua decisione, con i tempi che scegli tu.

Se poi le operazioni devo farle comunque in banca, non pago due volte?+

No, e la differenza è proprio quella. Io non eseguo nulla: è la ragione per cui quello che ti dico non dipende da cosa firmi. E la mia parcella non si somma a un costo che non avevi: rende visibile per la prima volta quello che stai già pagando senza vederlo, dentro i prodotti che possiedi. Quel numero, alla fine dell'analisi, ce l'hai scritto davanti, in euro.

Quanto tempo mi richiede?+

Pochi incontri e la consegna dei documenti quando te li chiedo. Il resto — raccogliere, leggere, ricostruire i costi, analizzare, preparare — lo faccio io. È esattamente la parte che ti ha tenuto fermo finora.

Sei davvero indipendente?+

Sono iscritta all'Albo unico dei consulenti finanziari nella sezione dei consulenti finanziari autonomi, n. 2085. Puoi verificarlo in trenta secondi sul sito dell'OCF. Non chiedo di fidarti sulla parola: controlla.

Il mio patrimonio è piccolo. Ha senso lo stesso?+

Sì. Anzi: un patrimonio in costruzione ha più da guadagnare dall'ordine, perché ogni scelta pesa in proporzione di più e c'è ancora tutto il tempo per impostarla bene. La parcella è commisurata alla dimensione del patrimonio, quindi cresce insieme a quello che c'è da seguire. Nell'incontro conoscitivo ti dico con franchezza se ha senso per te — anche quando la risposta è no.

Mi garantisci un guadagno?+

No. Mai, in nessuna forma. Nessuno può garantire un rendimento e chiunque lo faccia sta commettendo un illecito. Quello che posso garantirti è il processo: i documenti che ricevi, i tempi in cui li ricevi, e il fatto di non prendere più decisioni importanti da solo.

Sono vincolato per un anno?+

Sì, il contratto dura dodici mesi, e preferisco dirtelo subito invece che nelle ultime righe. Il motivo è che il lavoro ha senso su quell'arco: la fotografia e il piano sono i primi mesi, il resto dell'anno serve ad attraversare le decisioni che arrivano davvero — ed è lì che un metodo si vede, non quando è appena stato scritto. Alla scadenza non c'è nessun rinnovo automatico: decidi tu se continuare, e se non ti è servito semplicemente non rinnovi.

Guida gratuita · 32 pagine

Prima di scegliere.

Le cinque cose da mettere in ordine prima di scegliere qualunque investimento. Senza un prodotto consigliato, senza una percentuale promessa.

Scopri la guida

Il primo passo

Trenta minuti. Poi ti dico onestamente se posso esserti utile.

Nessuna presentazione, nessun documento da firmare, nessun preventivo a sorpresa. Ti faccio delle domande sulla tua situazione e alla fine ti dico cosa penso — anche quando quello che penso è che non ti servo.

Prenota l'incontro conoscitivoGratuito e senza impegno · In videochiamata o di persona